特定技能外国人の転職に伴う在留資格変更許可申請では、「納税証明書・課税証明書・源泉徴収票を何年のものにすればよいのか」で迷いやすいものです。
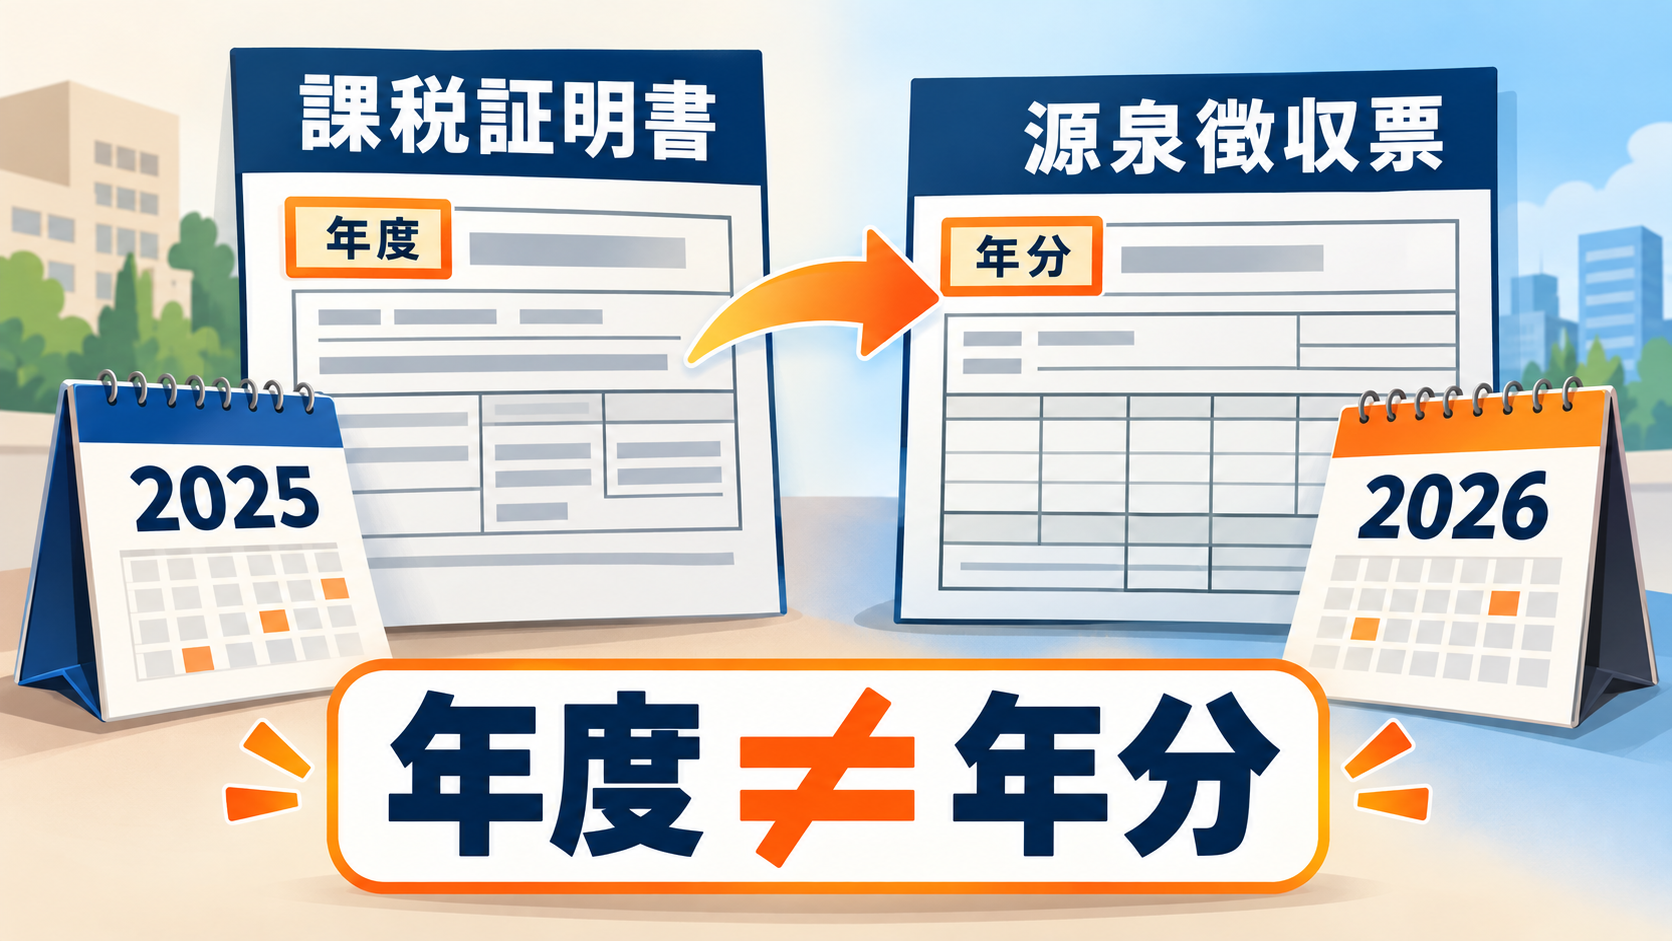
結論からいうと、納税証明書と課税証明書は同じ年度をそろえ、源泉徴収票はその課税証明書が証明する所得の年分をそろえます。例えば、令和6年度の納税証明書と令和6年度の課税証明書に対応するのは、令和5年分の給与所得の源泉徴収票です。この記事では、2026年10月6日時点の公式案内を基に整理します。
注意:申請内容によって提出書類の省略などがあり得ます。まず最新の提出書類一覧で提出要否を確認してください。
1.3書類の正しい組合せ
出入国在留管理庁の最新の案内では、次の組合せが示されています。
- 個人住民税の納税証明書:全ての納期が経過している直近1年度分
- 個人住民税の課税証明書:納税証明書の賦課年度と同一年度
- 給与所得の源泉徴収票の写し:課税証明書と同一年分
ここでいう「同一年分」とは、課税証明書が証明する所得の年分です。したがって、納税証明書と課税証明書は同じ「年度」、源泉徴収票だけは一つ前の「年分」になるのが通常です。
2.源泉徴収票だけ年の数字が違う理由
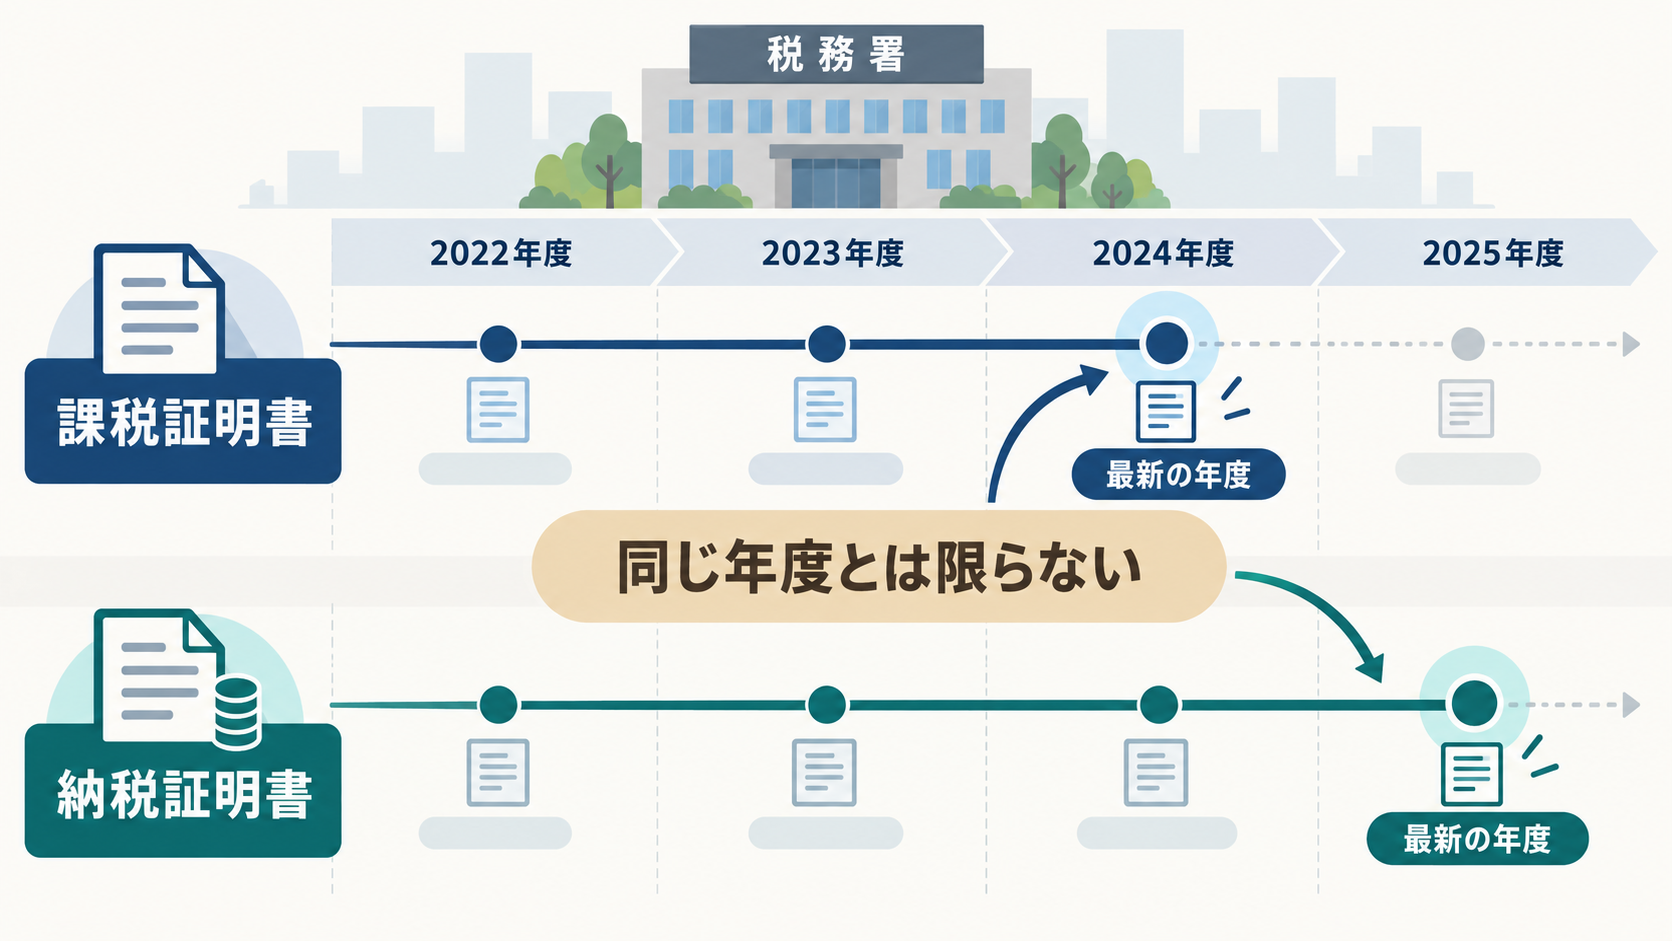
住民税は、前年1月1日から12月31日までの所得を基に、翌年度に課税されます。そのため「年度」と「年分」の数字が一つずれます。
| 納税証明書 | 課税証明書 | 証明される所得 | 対応する源泉徴収票 |
|---|---|---|---|
| 令和6年度 | 令和6年度 | 令和5年1月~12月 | 令和5年分 |
| 令和7年度 | 令和7年度 | 令和6年1月~12月 | 令和6年分 |
| 令和8年度 | 令和8年度 | 令和7年1月~12月 | 令和7年分 |
例えば、全納期が経過した直近年度が令和6年度なら、令和6年度の納税証明書+令和6年度の課税証明書+令和5年分の源泉徴収票という組合せです。「令和6」という数字を3つそろえるのではありません。
転職前の勤務先から源泉徴収票を受け取っていない、または紛失した場合は、早めに再発行を依頼しましょう。複数の勤務先がある場合や確定申告をしている場合は、個別に追加資料を確認する必要があります。
3.証明書を取得する市区町村にも注意
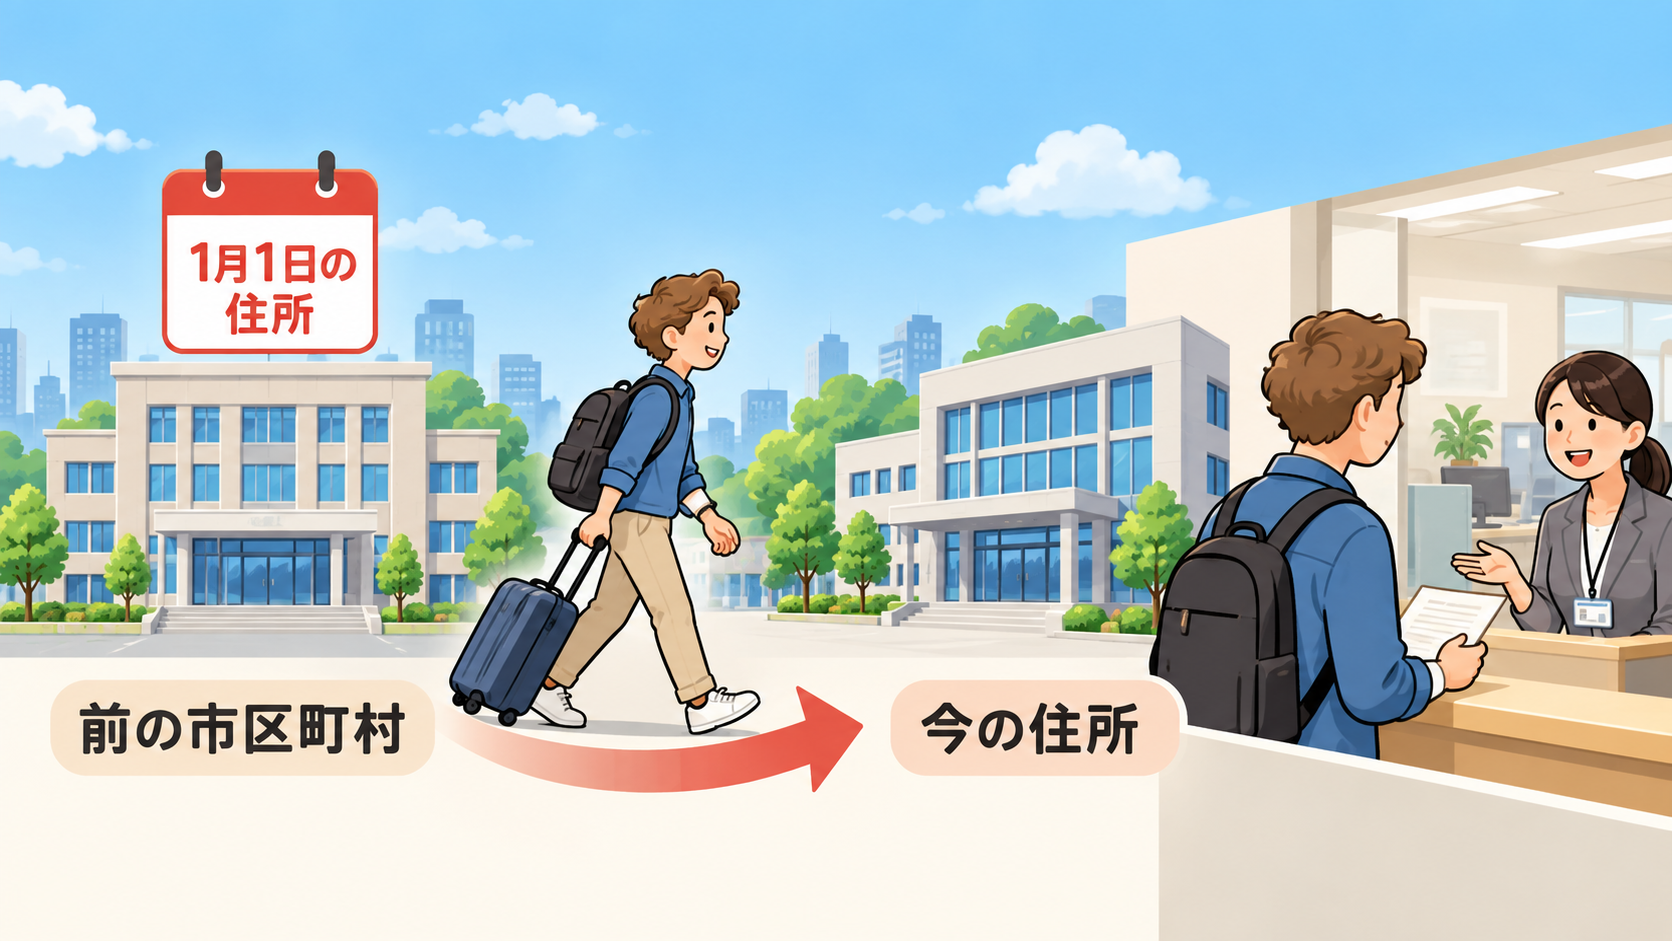
個人住民税の課税証明書・納税証明書は、原則としてその年度の1月1日に住民登録があった市区町村から取得します。
転職と同時に引っ越しても、必要年度の1月1日時点では別の市に住んでいたなら、現在の市役所ではなく、以前の市区町村に請求します。郵送やオンライン請求が利用できる自治体もあるため、早めに確認しましょう。
4.申請前の確認ポイント
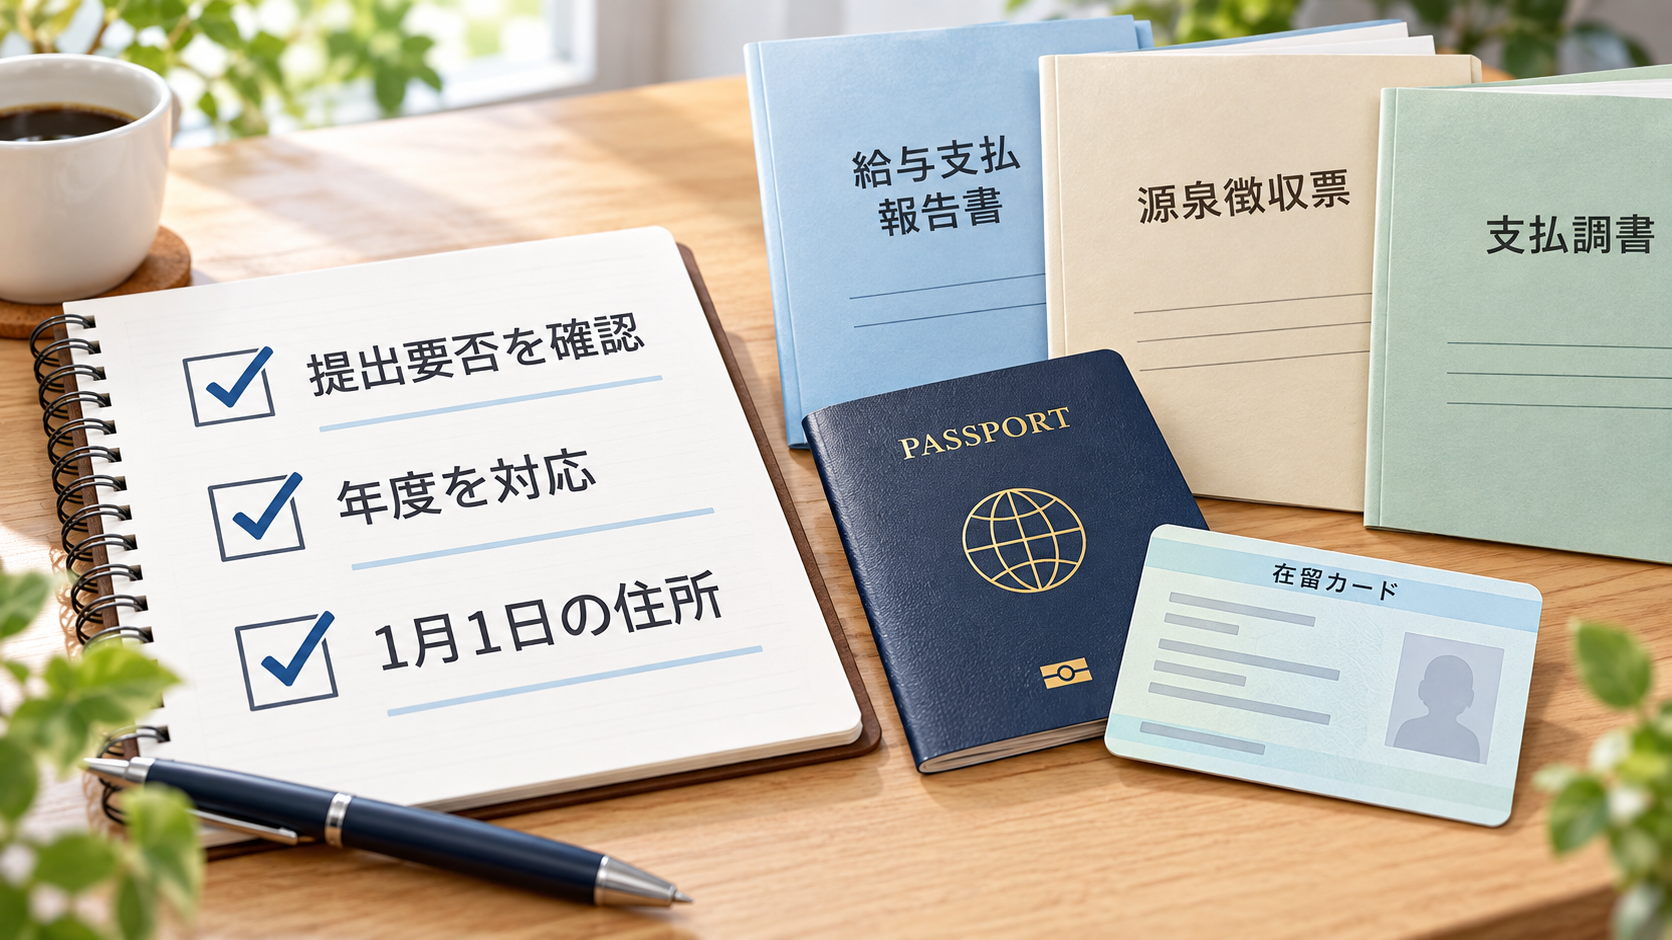
- 提出要否:最新の入管庁提出書類一覧で確認する
- 納税証明書:全ての納期が経過した直近1年度分か確認する
- 課税証明書:納税証明書の賦課年度と同じ年度か確認する
- 源泉徴収票:課税証明書が証明する所得年と同じ年分か確認する
- 取得先:必要年度の1月1日時点の住所地を確認する
特定技能の転職では、申請人本人の過去の所得や納税状況を示す資料も関係します。書類を集める前に「年度」と「年分」を表にしておくと、取り直しを減らせます。
まとめ:基本は、納税証明書と課税証明書を同じ年度にし、源泉徴収票を課税証明書が証明する所得の年分に合わせることです。ワイズリンクス行政書士事務所では、特定技能外国人の採用・転職に伴う在留手続について、申請ごとの状況を確認しながら支援しています。
※2026年10月6日時点の一般的な情報です。実際の提出書類は申請人・所属機関・申請時期により異なるため、最新の入管庁案内をご確認ください。